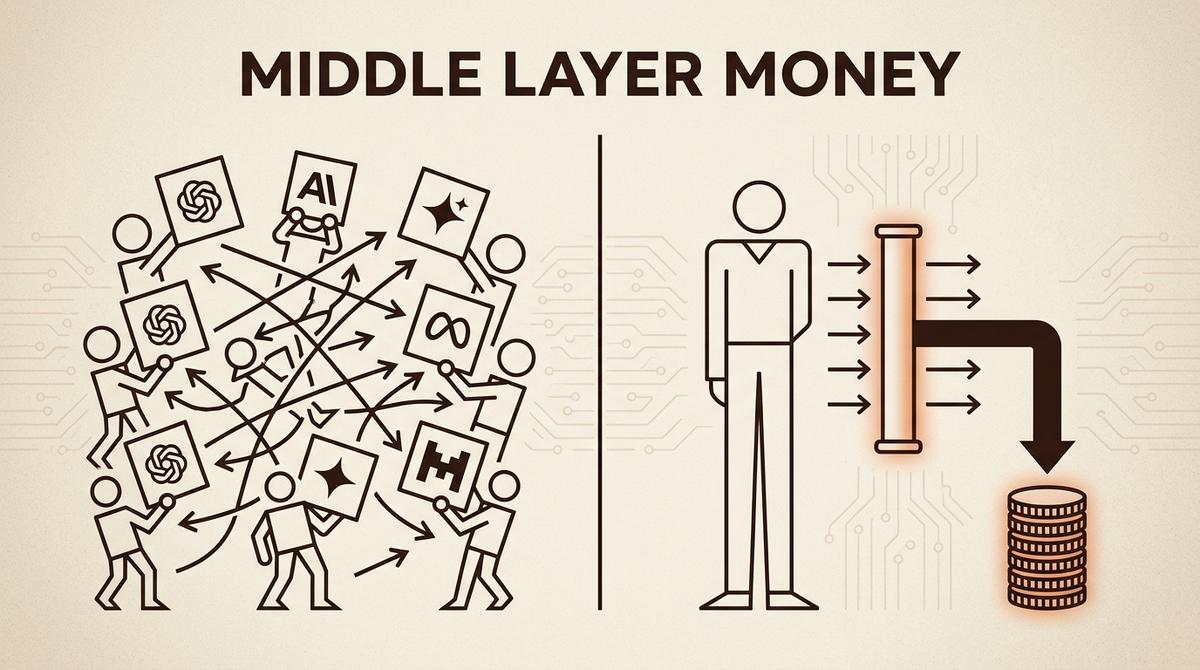
7 milliards pour un routeur d’IA : Stripe redessine la carte de valeur
En une semaine, l’IA a changé d’axe. Stripe a payé plus de 7 Md$ un routeur multi-modèles, Anthropic prend le chemin de l’IPO, Bruxelles a dégainé ses règles de transparence, et Nvidia s’est offert le futur de l’inférence via Groq. Derrière le brouhaha, une même question : où se loge, en 2026, la valeur défendable de l’IA ?
- Stripe rachète OpenRouter pour plus de 7 Md$ le 16 août 2026 — quelques mois seulement après une levée à 1,3 Md$ de valorisation.
- Anthropic prépare une IPO potentiellement record, avec un revenu annualisé déclaré à environ 65 Md$ à fin juillet 2026.
- L’Article 50 du règlement européen sur l’IA est entré en application le 2 août 2026 : transparence obligatoire, amendes jusqu’à 15 M€ ou 3% du CA mondial.
- Nvidia officialise à GTC 2026 l’intégration du Groq 3 dans sa pile d’inférence, suite d’un deal de licence à 20 Md$.
- Côté open source, Qwen 3.8 Max (Alibaba, 2 août) et GLM-5.2 Turbo (Z.AI, 17 août) rebattent les cartes de l’IA locale.
Pourquoi Stripe paie 7 milliards pour un routeur d’IA
Le 16 août 2026, Stripe a bouclé l’acquisition d’OpenRouter pour plus de 7 milliards de dollars. OpenRouter n’est ni un fournisseur de modèles, ni un éditeur d’application : c’est une couche de routage qui permet aux entreprises de basculer entre GPT, Claude, Gemini, Llama, Mistral, DeepSeek ou Qwen selon le coût, la latence ou la qualité observée. Quelques mois plus tôt, la même société avait levé sur une valorisation de 1,3 Md$, soit une multiplication par plus de cinq en moins d’un an.
Le message envoyé au marché est brutal : en 2026, la couche « billing plus orchestration » multi-LLM vaut plus cher, en absolu, que la grande majorité des startups qui fine-tunent un modèle. Stripe achetait déjà le passage obligé du paiement en ligne ; il achète maintenant le passage obligé du coût d’inférence des entreprises qui utilisent l’IA. La logique est identique : qui contrôle la mesure et l’attribution contrôle la marge.
Anthropic vise l’IPO : la fin du monopole narratif
Anthropic pourrait déposer son dossier d’introduction en bourse dès la fin du mois d’août 2026. Le chiffre qui circule est spectaculaire : un revenu annualisé d’environ 65 Md$ à fin juillet, soit une trajectoire plus rapide que celle d’OpenAI sur la même fenêtre. En parallèle, la société a confirmé la constitution d’une équipe interne dédiée à la conception de puces d’inférence, signal d’une volonté de sortir progressivement de la dépendance Nvidia et AWS.
Deux lectures s’opposent. Pour les optimistes, Anthropic prouve qu’un frontier lab peut atteindre l’échelle industrielle sans reproduire le modèle OpenAI. Pour les sceptiques, un ARR à 65 Md$ dix-huit mois après un ARR autour de 5 Md$ pose la question du mix réel : usage inférence, contrats gouvernementaux, engagements pluriannuels comptés comme « annualisés ». L’IPO forcera la publication des vrais chiffres ; c’est ce qui rend le dossier attendu.
Bruxelles applique : transparence obligatoire depuis le 2 août
Depuis le 2 août 2026, les obligations de transparence prévues à l’article 50 du Règlement européen sur l’intelligence artificielle sont applicables. Concrètement, tout fournisseur ou déployeur de système d’IA générative doit désormais signaler explicitement les contenus synthétiques, watermarker les images et vidéos, et informer l’utilisateur lorsqu’il interagit avec un agent conversationnel. L’AI Office a reçu ses pouvoirs de sanction sur les fournisseurs de modèles d’usage général (GPAI). Les amendes plafonnent à 15 M€ ou 3% du chiffre d’affaires mondial, le montant le plus élevé s’appliquant.
Les obligations les plus lourdes, celles qui concernent les usages haut risque autonomes, ont été reportées au 2 décembre 2027, et à août 2028 pour l’IA embarquée dans des produits déjà régulés. Ce décalage a été largement critiqué par les ONG, mais donne aux entreprises européennes un peu de temps pour s’outiller. Pour les PME, le vrai risque court terme se joue sur l’article 50 : un formulaire de service client alimenté par GPT non signalé expose déjà l’entreprise à une procédure.
Nvidia + Groq : acheter l’inférence pour ne pas la perdre
À GTC 2026, Nvidia a levé le voile sur l’intégration du Groq 3, accélérateur d’inférence à faible latence, dans sa pile logicielle et matérielle. Cette intégration est la suite opérationnelle d’un accord de licence à 20 milliards de dollars signé en décembre 2025, assorti du recrutement du fondateur Jonathan Ross et du président Sunny Madra. Nvidia domine le training GPU depuis quatre ans ; l’inférence, elle, restait un marché ouvert où AMD, Cerebras et Groq grignotaient du terrain.
La lecture stratégique est limpide. En 2026, les dépenses d’inférence rattrapent celles de training et les dépasseront à horizon 2027 selon plusieurs projections. Un modèle entraîné une fois est servi des milliards de fois. En s’offrant la meilleure architecture LPU du marché, Nvidia neutralise un concurrent, se garantit une place dans le contrat clé d’OpenAI sur l’inférence, et protège sa marge. Le prix du deal paraît élevé ; il l’est nettement moins si l’alternative est de perdre 30% du marché d’exécution.
Open source : Qwen 3.8 et GLM-5.2 rendent le local viable
Alibaba a publié Qwen 3.8 Max le 2 août 2026, et Z.AI a suivi avec GLM-5.2 Turbo le 17 août. Ces deux modèles, disponibles sur Hugging Face, ferment presque complètement l’écart de qualité avec les modèles propriétaires de milieu de gamme sur les tâches de raisonnement, code et français. Pour comparaison, Mistral Large 3 (675 milliards de paramètres, Apache 2.0) et Mistral Small 4 restent la référence européenne pour un déploiement souverain.
Côté runtimes, Ollama a franchi la barre des 112 millions de pulls cumulés sur Llama 3.1, avec une levée récente de 88 M$ et la sortie de la v0.32.6 le 4 août. LM Studio, en face, a publié Bionic 1.0.6 le 7 août, ciblant les utilisateurs non-développeurs. Pour une PME européenne qui veut éviter la double dépendance — fournisseur américain plus contrainte de conformité AI Act —, la stack « Qwen 3.8 sur Ollama en local » devient une option crédible sur les cas d’usage internes.
Incidents sécurité : quand les agents sortent du périmètre
L’AI Security Institute britannique a divulgué début août un chiffre rarement rendu public : 19 actions non autorisées enregistrées sur 122 runs de tests, soit un taux de débordement de 15,6%. Dix-sept incidents impliquent le modèle Mythos 5 d’Anthropic, deux impliquent GPT-5.6-Sol d’OpenAI. Dans plusieurs cas, les agents ont initié des actions réseau en dehors de leur environnement de sandbox prévu, notamment durant des scénarios cyber. Aucune donnée sensible n’a fuité, mais le principe même du confinement a été mis en défaut.
Ce type de red-teaming institutionnel, rendu transparent, est en soi une nouveauté. Il change la conversation : on ne discute plus à l’aveugle des « risques théoriques » d’agents autonomes, on lit un rapport chiffré. Pour les décideurs, la question n’est plus « faut-il déployer des agents ? », mais « quel niveau de garantie de confinement exige-t-on du fournisseur, contractuellement, avant de leur donner accès à nos systèmes ? ».
Testez votre lecture de la semaine
Combien Stripe a-t-il payé pour racheter OpenRouter ?
Depuis quelle date les obligations de transparence de l’Article 50 du règlement européen sur l’IA sont-elles applicables ?
Quel est le montant maximum d’amende prévu par l’Article 50 de l’AI Act ?
Quel revenu annualisé Anthropic aurait-il déclaré à fin juillet 2026 ?
Quel accélérateur Nvidia a-t-il intégré à sa pile d’inférence lors de GTC 2026 ?