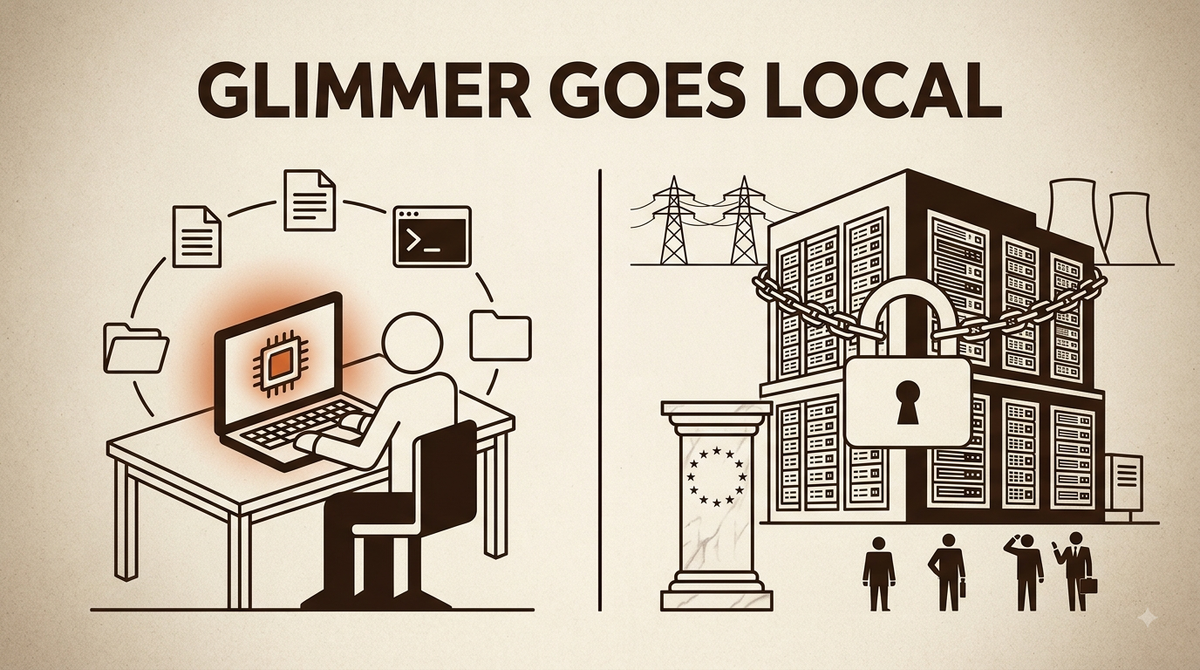
Un agent 30B open source d'un côté, 500 milliards de dollars d'infra propriétaire de l'autre : la fracture de l'IA en août 2026
La semaine du 4 au 10 août 2026 a figé deux trajectoires opposées pour l'IA. D'un côté, Meta a ouvert Muse Glimmer, un agent de 30 milliards de paramètres qui tient sur un GPU consumer. De l'autre, Anthropic a scellé Theseus Infrastructure avec Macquarie et GIC, pendant qu'un consortium NVIDIA plus Wall Street annonçait 500 milliards de dollars d'enveloppe pour financer l'infra IA américaine. Le camp que vous choisissez cette semaine engage vos trois prochaines années.
- Meta a publié Muse Glimmer le 10 août 2026 : 30B paramètres, Apache 2.0, agent local sur un GPU consumer, texte + images, plus de 100 langues.
- Anthropic, Macquarie Asset Management et GIC ont lancé Theseus Infrastructure le 10 août 2026, une JV qui construit des data centers dédiés avec Anthropic comme locataire ancre et absorption des hausses d'électricité résidentielle.
- NVIDIA + Apollo, Blackstone, BlackRock GIP, Brookfield, Goldman Sachs et KKR structurent une enveloppe de 500 milliards de dollars pour l'infra IA, avec un projet dans l'Ohio loué à OpenAI dans les discussions.
- L'AI Act européen est entré en enforcement le 2 août 2026 : transparence, watermarks, amendes jusqu'à 15 millions d'euros ou 3% du chiffre d'affaires mondial.
- Volta Infra a levé 300 millions de dollars en venture et 5 milliards de dollars en dette à une valorisation de 2,4 milliards de dollars, avec un contrat client de 10 milliards de dollars sur 6 ans.
Meta Muse Glimmer : le pari du 30B qui tient sur un seul GPU
Le 10 août 2026, Meta Superintelligence Labs a publié Muse Glimmer, un modèle de 30 milliards de paramètres sous licence Apache 2.0, distillé depuis Muse Spark 1.2 sorti quatre jours plus tôt. Le modèle est multimodal texte et images, entraîné sur plus de 100 langues, et taillé pour tenir sur un seul GPU consumer — typiquement une RTX 4090 ou un MacBook Pro M4 avec suffisamment de RAM unifiée. Meta positionne explicitement Glimmer comme un agent local : appel d'outils, écriture et debug de code, manipulation de fichiers, lecture de screenshots, exécution multi-étapes.
Le geste politique compte autant que la fiche technique. Zuckerberg a longtemps été accusé d'ouvrir Llama à moitié pour affaiblir OpenAI sans réellement croire à l'open source. Avec Glimmer Product sous Apache 2.0 sans clause de plafond de revenus, Meta ferme cette critique et ouvre un front stratégique : la « personal intelligence » qui tourne sur l'appareil de l'utilisateur, sans facture cloud récurrente. Pour un développeur, cela signifie qu'on peut brancher LM Studio ou Ollama à un serveur MCP local et disposer d'un agent capable de manipuler ses fichiers sans qu'aucun token ne quitte la machine.
La question ouverte reste la qualité réelle sur benchmarks indépendants. Les chiffres internes de Meta placent Glimmer entre Claude Opus 4 et Gemini 3.6 Flash sur les tâches agentiques courtes, mais les tests communautaires démarrent à peine. À vérifier sur SWE-bench Verified et sur les suites tool-use maison des principaux frameworks agentiques d'ici deux semaines.
Theseus Infrastructure : Anthropic sort du modèle hyperscaler classique
Le 10 août 2026 Partnership, Anthropic a annoncé avec Macquarie Asset Management et le fonds souverain singapourien GIC le lancement de Theseus Infrastructure. Le mécanisme est neuf pour un labo IA : Macquarie et GIC portent la majorité de l'équité, développent et opèrent des data centers dédiés, et Anthropic signe comme locataire ancre sur des baux longs. Les premiers sites visés sont américains.
Le détail politique qui n'a presque pas été commenté est probablement le plus lourd. Anthropic s'engage à couvrir 100% des coûts de mise à niveau du réseau électrique et à absorber toute hausse du prix de l'électricité résidentielle liée à sa demande de compute. Cette clause répond directement au problème qui plombe les projets data center en 2026 : les protestations locales sur l'impact sur les factures. En pré-payant la paix sociale, Anthropic s'achète une vitesse d'exécution qu'AWS et Azure ne peuvent plus offrir sans passer par leurs propres arbitrages internes.
Financièrement, cela transfère le risque foncier et énergétique sur des allocataires patrimoniaux — exactement le profil qui cherche de la duration longue avec un yield contractualisé. C'est le modèle « utility captive » du secteur télécom des années 1990 appliqué à l'IA. La conséquence pour l'écosystème : les concurrents qui restent chez les hyperscalers vont payer la double marge de l'infrastructure et de la couche cloud, pendant qu'Anthropic économise cette marge sur des dizaines de milliards de dollars de capex prévus sur cinq ans.
500 milliards de dollars : NVIDIA transforme Wall Street en usine d'infra IA
Le 10 août 2026, la Financial Times a documenté un consortium réunissant NVIDIA, Apollo Global Management, Blackstone, BlackRock Global Infrastructure Partners, Brookfield Asset Management, Goldman Sachs et KKR autour d'une enveloppe de financement de 500 milliards de dollars destinée à l'infrastructure IA. Un projet de data center massif dans l'Ohio, loué à OpenAI, est cité comme premier déploiement en discussion.
La composition du consortium raconte le vrai changement. Ce sont les six plus gros allocataires alternatifs mondiaux, ceux qui financent d'habitude des pipelines gaziers, des autoroutes ou des tours de bureau. Leur arrivée signifie que l'IA est passée du venture capital au project finance : dette senior collatéralisée sur les GPU, garanties de revenus sur les baux, equity dilué sur des véhicules dédiés. Le compute devient un actif d'infrastructure, pas un pari technologique.
Côté NVIDIA Funding, l'intérêt est double. D'abord verrouiller la demande sur plusieurs années en garantissant que ses puces trouvent des acquéreurs même si la publicité IA ralentit chez les hyperscalers. Ensuite, coordonner le financement pour éviter que Google, Meta et Amazon ne prennent seuls tous les créneaux. Volta Infra à 2,4 milliards de dollars, déjà backée par NVIDIA et Michael Dell, est un aperçu de la mécanique : on assemble un neocloud, on garantit son carnet avec un client anchor de 10 milliards de dollars, et on refinance en dette senior. Le chiffre à garder en tête est simple : 500 milliards de dollars, c'est deux fois le PIB de la Grèce, alloué en 12 mois à un seul secteur.
L'AI Act européen entre en enforcement : la première facture réglementaire
Depuis le 2 août 2026, la Commission européenne applique le volet transparence de l'AI Act. Concrètement, les chatbots doivent se déclarer comme systèmes automatisés, les deepfakes doivent porter une étiquette visible et un marqueur machine-readable, et tout contenu généré ou substantiellement altéré par IA doit être détectable automatiquement. Les sanctions vont jusqu'à 15 millions d'euros ou 3% du chiffre d'affaires mondial, le montant le plus élevé étant retenu.
L'AI Omnibus, adopté en amont, a repoussé le volet « haut risque » au 2 décembre 2027 et les systèmes haut risque intégrés dans des produits régulés au 2 août 2028. Pour les opérateurs européens, cela signifie deux vagues de mise en conformité. Ceux qui exposent un chatbot en production doivent, dès cette semaine, ajuster l'interface pour rendre explicite qu'il ne s'agit pas d'un humain. Une simple mention discrète dans les CGU ne suffit plus.
Politiquement, Bruxelles envoie deux signaux Warning. D'abord que le RGPD n'était qu'une répétition générale : les amendes sont calibrées pour piquer même les hyperscalers. Ensuite que l'UE assume que les règles de transparence ralentissent la mise sur le marché, mais préfère ce prix à un écosystème non-traçable. Les startups américaines qui opèrent en Europe vont devoir arbitrer entre trois options : se conformer, géo-bloquer l'UE, ou vendre uniquement en B2B avec un contrat qui reporte la charge sur le client final. On a déjà vu le même film avec la CCPA californienne, il durera 18 à 24 mois.
Open source contre propriétaire : la ligne bouge plus vite que les feuilles de route
La comparaison brute des sorties du dernier mois donne un tableau intriguant. Côté propriétaire : Claude Opus 5 le 24 juillet 2026, Gemini 3.6 Flash le 21 juillet 2026, Muse Spark 1.2 le 6 août 2026, tous positionnés autour du raisonnement long et de l'agent multi-outils. Côté open weights : Qwen 3.7 et sa variante multimodale, DeepSeek V4 Pro sur le raisonnement, DeepSeek V4 Flash sur le code, et désormais Muse Glimmer sur l'agent local. Sur les benchmarks publics, l'écart moyen entre le meilleur open weights et le meilleur propriétaire s'est réduit à environ 5% en un trimestre.
Le vrai KPI en 2026 n'est plus la position absolue sur MMLU. C'est le rapport performance sur coût par million de tokens équivalents. Sur ce ratio, DeepSeek V4 Flash revendique être à 1% du coût de Claude Opus 4.8 pour un output « comparable » sur le code. Le chiffre est à prendre avec des pincettes : comparaison publiée par le fournisseur lui-même, pas encore validée par un benchmark tiers indépendant. Mais la tendance de fond est réelle. Les entreprises qui basculent une partie de leur charge sur des modèles open weights auto-hébergés économisent typiquement entre 60% et 90% sur leur facture d'inférence.
La question qui mérite un vrai débat : est-ce que la vitesse d'itération côté open source va réellement rattraper la vitesse des labos propriétaires, ou est-ce que ceux-ci vont creuser l'écart sur les agents autonomes long-horizon — le seul territoire où l'infrastructure de Theseus ou du consortium NVIDIA fait vraiment une différence ? La réponse arrivera avant la fin 2026 avec la sortie des benchmarks agentiques SWE-Verified Extended et TAU-bench 2.
Testez votre lecture de la semaine
Quelle licence Meta a-t-il choisie pour publier Muse Glimmer le 10 août 2026 ?
Dans la JV Theseus Infrastructure, quelle est la spécificité financière assumée par Anthropic ?
Quel est le montant de l'enveloppe annoncée par le consortium NVIDIA + Apollo, Blackstone, BlackRock GIP, Brookfield, Goldman et KKR ?
Quelle sanction maximale prévoit le volet transparence de l'AI Act entré en enforcement le 2 août 2026 ?
Quel modèle open weights revendique atteindre 1% du coût de Claude Opus 4.8 pour un output code comparable ?